

خودپرداز چگونه کار میکند؟ بررسی مراحل انجام تراکنش از کارت تا دریافت وجه

خودپرداز یکی از پرکاربردترین تجهیزات بانکی است که امکان انجام بسیاری از خدمات مالی را بدون مراجعه مستقیم به شعبه فراهم میکند. امروزه افراد برای دریافت وجه نقد، مشاهده موجودی، انتقال وجه و انجام برخی خدمات بانکی از این دستگاهها استفاده میکنند. با این حال، پشت یک عملیات ساده مانند وارد کردن کارت و دریافت پول، مجموعهای از فرایندهای نرمافزاری و سختافزاری در چند ثانیه انجام میشود.
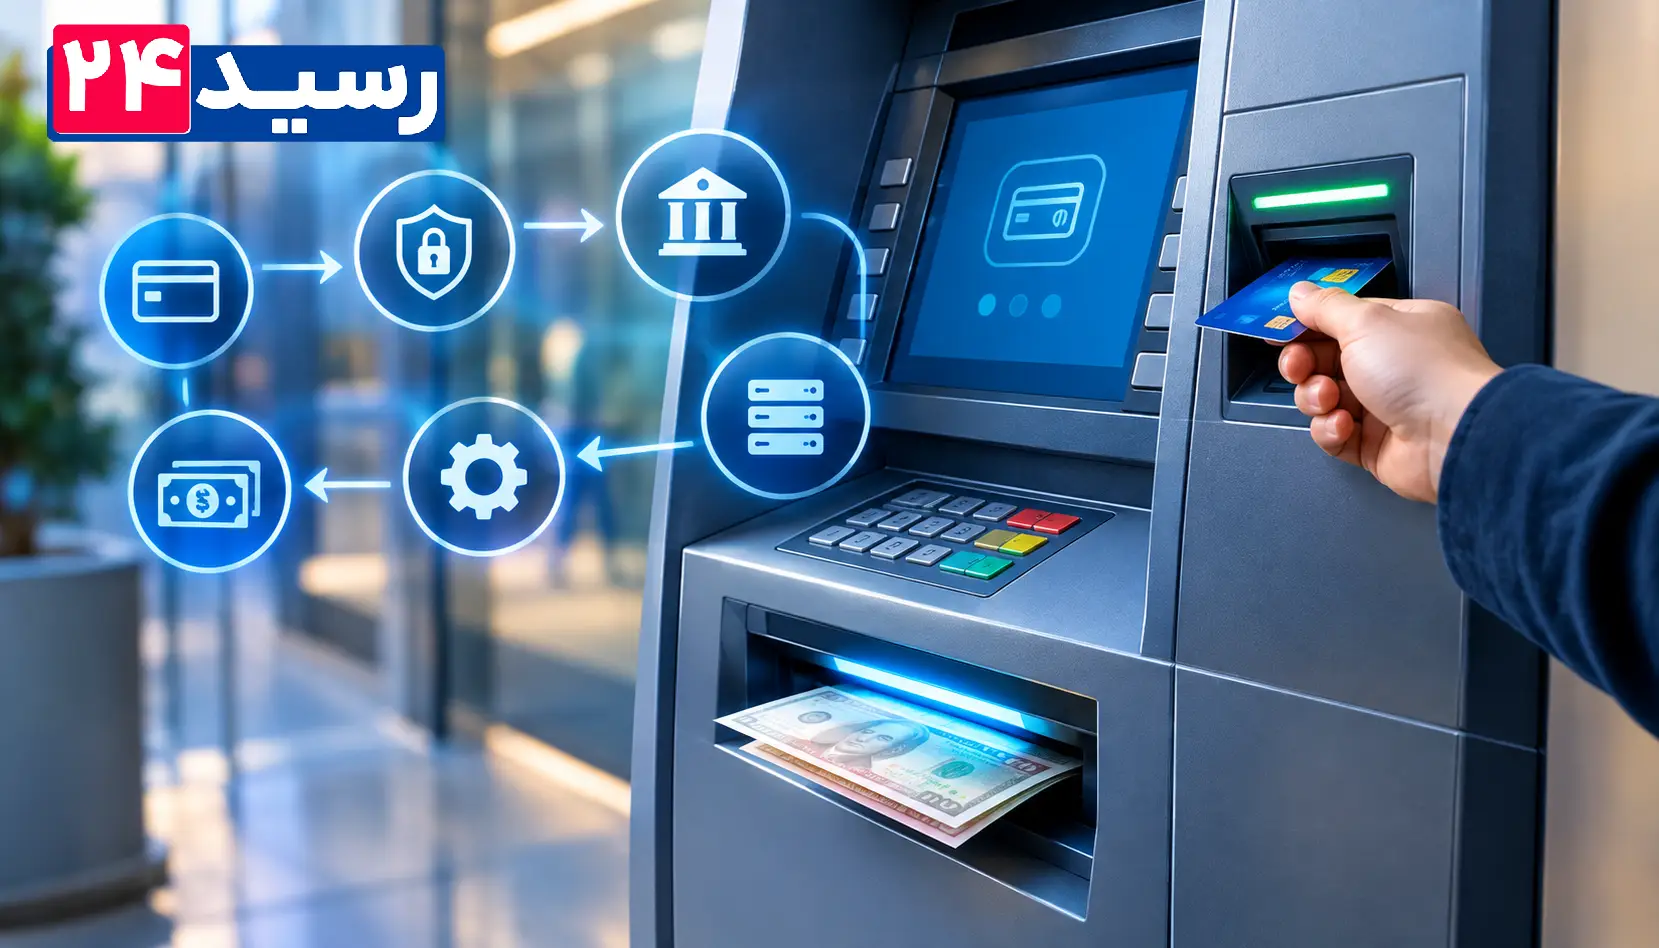
هنگامی که کارت بانکی را وارد دستگاه میکنیم، اطلاعات کارت خوانده میشود و درخواست کاربر از طریق شبکه بانکی به سامانه مربوطه ارسال میشود. سپس بانک اطلاعات حساب را بررسی میکند و در صورت تأیید، دستور انجام تراکنش را به دستگاه برمیگرداند. در ادامه، دستگاه عملیات موردنظر را اجرا و نتیجه را به کاربر نمایش میدهد. شناخت این مراحل میتواند درک بهتری از امنیت و عملکرد خدمات بانکی ایجاد کند.
در این مقاله، مراحل انجام یک تراکنش را از لحظه ورود کارت تا دریافت وجه بررسی میکنیم و سپس به نحوه ارتباط دستگاه با بانک، تشخیص اسکناس، امنیت و خطاهای رایج میپردازیم تا مشخص شود خودپرداز دقیقاً چگونه یک درخواست بانکی را پردازش میکند.
خودپرداز چیست و چه کاری انجام میدهد؟
خودپرداز یا ATM مخفف عبارت Automated Teller Machine است. این دستگاه برای ارائه برخی خدمات بانکی به مشتریان طراحی شده و امکان انجام عملیات مالی را خارج از ساعات کاری شعبه فراهم میکند.
ساختار دستگاه از دو بخش اصلی تشکیل میشود: سختافزار و نرمافزار. بخش سختافزاری شامل کارتخوان، صفحهکلید، نمایشگر، محفظه اسکناس، چاپگر رسید و تجهیزات ارتباطی است. نرمافزار نیز وظیفه مدیریت درخواستهای کاربر و ارتباط با سامانه بانکی را بر عهده دارد.
در واقع، دستگاه بهتنهایی تصمیمی درباره موجودی حساب یا تأیید تراکنش نمیگیرد. بلکه درخواست را دریافت میکند، اطلاعات لازم را به سامانه بانکی میفرستد و بر اساس پاسخ دریافتشده، عملیات موردنظر را انجام میدهد.
خودپرداز چه خدماتی ارائه میدهد؟
مهمترین خدمت دستگاه، دریافت وجه نقد است؛ اما امکانات آن به این مورد محدود نمیشود. بسته به بانک و نوع دستگاه، کاربر میتواند خدمات مختلفی را دریافت کند.
برخی از خدمات رایج عبارتاند از:
- دریافت وجه نقد
- مشاهده موجودی حساب
- دریافت موجودی کارت
- انتقال وجه
- پرداخت قبوض
- خرید شارژ
- تغییر رمز کارت
- دریافت یا چاپ برخی اطلاعات بانکی
- پرداخت برخی هزینهها
- دریافت صورتحساب یا رسید تراکنش
البته تمام دستگاهها امکانات یکسانی ندارند. بانکها بر اساس زیرساخت، نوع دستگاه و خدمات فعال، گزینههای متفاوتی در منوی ATM قرار میدهند.
تفاوت خودپرداز با دستگاههای بانکی دیگر
خودپرداز با دستگاههایی مانند پایانه فروش یا کیوسکهای بانکی تفاوت دارد. پایانه فروش بیشتر برای پرداخت در محل خرید استفاده میشود، در حالی که ATM برای ارائه مجموعهای از خدمات بانکی طراحی شده است.
برای مثال، یک دستگاه کارتخوان فروشگاهی معمولاً وظیفه اصلی خود را روی پرداخت وجه کالا یا خدمات متمرکز میکند. در مقابل، خودپرداز میتواند علاوه بر پرداخت، وجه نقد را نیز در اختیار مشتری قرار دهد.
کیوسکهای بانکی نیز ممکن است خدمات گستردهتری ارائه کنند و در بعضی موارد بهعنوان یک نقطه خدمات غیرحضوری بانک فعالیت داشته باشند.
خودپرداز چگونه کار میکند؟
برای درک عملکرد دستگاه، بهتر است یک تراکنش ساده دریافت وجه را مرحلهبهمرحله بررسی کنیم. این فرایند از زمانی آغاز میشود که کارت وارد دستگاه میشود و تا زمانی ادامه پیدا میکند که وجه نقد و کارت در اختیار مشتری قرار بگیرد.
اگرچه این عملیات از دید کاربر ساده به نظر میرسد، چند سیستم مختلف در پسزمینه با یکدیگر ارتباط برقرار میکنند.
وقتی کارت بانکی وارد خودپرداز میشود چه اتفاقی میافتد؟
اولین مرحله، ورود کارت به کارتخوان است. کارتخوان اطلاعات موجود روی کارت را میخواند تا دستگاه بتواند کارت و حساب مرتبط با آن را شناسایی کند.
بسته به نوع کارت و فناوری مورد استفاده، اطلاعات میتواند از طریق نوار مغناطیسی یا تراشه کارت خوانده شود. دستگاه سپس اطلاعات موردنیاز را برای شروع تراکنش آماده میکند.
در این مرحله هنوز هیچ مبلغی از حساب مشتری کم نشده است. ATM صرفاً اطلاعات اولیه را دریافت میکند تا درخواست کاربر را برای مراحل بعدی آماده کند.
خودپرداز چگونه اطلاعات کارت را میخواند؟
کارت بانکی حاوی اطلاعاتی است که امکان شناسایی آن را در شبکه بانکی فراهم میکند. کارتخوان دستگاه این اطلاعات را دریافت میکند و نرمافزار ATM آنها را برای ایجاد درخواست تراکنش آماده میسازد.
پس از آن، دستگاه معمولاً از کاربر میخواهد رمز کارت را وارد کند. رمز عبور نقش مهمی در تأیید هویت دارنده کارت دارد.
برای افزایش امنیت، اطلاعات حساس نباید به شکل قابل استفاده در اختیار افراد غیرمجاز قرار گیرد. به همین دلیل، وارد کردن رمز باید در شرایطی انجام شود که دیگران امکان مشاهده صفحهکلید را نداشته باشند.
ارتباط خودپرداز با بانک چگونه برقرار میشود؟
خودپرداز برای انجام عملیات بانکی به یک شبکه ارتباطی نیاز دارد. این ارتباط میتواند از طریق زیرساختهای ارتباطی اختصاصی یا شبکههای مورد استفاده بانک برقرار شود.
وقتی کاربر درخواست دریافت وجه میدهد، دستگاه اطلاعات تراکنش را به سامانه مربوطه ارسال میکند. سیستم بانکی سپس اطلاعات حساب، وضعیت کارت و امکان انجام تراکنش را بررسی میکند.
در صورت تأیید، پاسخ به ATM برمیگردد و دستگاه عملیات موردنظر را انجام میدهد. اگر بانک درخواست را تأیید نکند، دستگاه نیز وجهی پرداخت نمیکند و پیام مناسب را روی صفحه نمایش میدهد.
مراحل انجام تراکنش در خودپرداز
اکنون که نحوه ارتباط دستگاه با بانک را شناختیم، میتوانیم کل فرایند را دقیقتر بررسی کنیم. یک تراکنش معمولی از چند مرحله متوالی تشکیل میشود و هر مرحله وظیفه مشخصی دارد.
مرحله اول؛ وارد کردن کارت بانکی
کاربر کارت را در محل مشخصشده قرار میدهد. کارتخوان اطلاعات لازم را دریافت میکند و نرمافزار دستگاه امکان ادامه عملیات را بررسی میکند.
اگر کارت از نظر فنی قابل خواندن باشد، دستگاه وارد مرحله بعد میشود. در غیر این صورت، ممکن است پیام خطا نمایش داده شود یا دستگاه کارت را خارج کند.
مرحله دوم؛ وارد کردن رمز کارت
پس از شناسایی اولیه کارت، دستگاه از کاربر میخواهد رمز را وارد کند. این مرحله برای تأیید دسترسی دارنده کارت اهمیت زیادی دارد.
کاربر باید رمز را با دقت وارد کند و از قرار گرفتن افراد دیگر در اطراف خود مطمئن شود. وارد کردن چندباره رمز اشتباه نیز میتواند محدودیتهایی برای کارت ایجاد کند.
مرحله سوم؛ انتخاب نوع تراکنش
پس از تأیید رمز، منوی خدمات نمایش داده میشود. کاربر در این قسمت عملیات موردنظر خود را انتخاب میکند.
برای دریافت پول، گزینه مربوط به برداشت وجه انتخاب میشود. سپس دستگاه ممکن است مبالغ از پیش تعیینشده یا گزینه وارد کردن مبلغ دلخواه را نمایش دهد.
مرحله چهارم؛ ارسال درخواست به بانک
پس از انتخاب مبلغ، ATM درخواست تراکنش را آماده میکند. اطلاعات لازم از طریق شبکه بانکی به سامانه مربوطه ارسال میشود.
در این مرحله سیستم بانکی بررسی میکند که آیا انجام تراکنش امکانپذیر است یا خیر. عواملی مانند موجودی، وضعیت کارت و محدودیتهای مربوط به تراکنش میتوانند در پاسخ سیستم تأثیر داشته باشند.
مرحله پنجم؛ بررسی موجودی و تأیید تراکنش
سامانه بانکی درخواست را بررسی میکند. اگر شرایط لازم وجود داشته باشد، پاسخ تأیید برای دستگاه ارسال میشود.
در صورتی که موجودی کافی نباشد یا محدودیت دیگری وجود داشته باشد، بانک درخواست را رد میکند. سپس ATM پیام مناسب را به کاربر نشان میدهد.
مرحله ششم؛ شمارش و تحویل اسکناس
بعد از دریافت پاسخ تأیید، نوبت به بخش مکانیکی دستگاه میرسد. ATM باید اسکناسهای مناسب را از محفظه مربوطه انتخاب و شمارش کند.
سنسورها و تجهیزات مکانیکی دستگاه در این مرحله نقش مهمی دارند. دستگاه تعداد اسکناسها را بررسی میکند تا مبلغ موردنظر را آماده کند.
سپس اسکناسها به محل خروجی منتقل میشوند و کاربر میتواند وجه را دریافت کند.
مرحله هفتم؛ ثبت نهایی تراکنش
در پایان، نتیجه تراکنش ثبت میشود و دستگاه وضعیت عملیات را به کاربر نمایش میدهد. در صورت فعال بودن گزینه چاپ رسید، اطلاعات تراکنش نیز روی رسید درج میشود.
پس از آن، ATM کارت را خارج میکند تا کاربر آن را بردارد. به این ترتیب، یک عملیات ساده برداشت وجه که تنها چند لحظه طول میکشد، مجموعهای از فرایندهای ارتباطی، بانکی و مکانیکی را پشت سر گذاشته است.
خودپرداز چگونه موجودی حساب را بررسی میکند؟
یکی از مهمترین بخشهای عملکرد خودپرداز، ارتباط آن با سامانه بانکی است. دستگاه بهتنهایی اطلاعاتی درباره موجودی حساب مشتری ندارد و نمیتواند بدون دریافت پاسخ از سیستم بانکی، وضعیت حساب را مشخص کند.
وقتی کاربر گزینه برداشت وجه را انتخاب میکند، ATM درخواست مربوط به تراکنش را به شبکه بانکی ارسال میکند. در ادامه، سامانه مربوطه اطلاعات حساب را بررسی میکند و نتیجه را به دستگاه برمیگرداند.
این فرایند معمولاً در چند ثانیه انجام میشود و کاربر تنها نتیجه نهایی را روی صفحه مشاهده میکند.
ارتباط دستگاه با سامانه بانکی
خودپرداز از طریق یک بستر ارتباطی امن به سامانههای بانکی متصل میشود. این ارتباط امکان ارسال اطلاعات تراکنش و دریافت پاسخ را فراهم میکند.
برای مثال، زمانی که فرد درخواست برداشت ۵ میلیون تومان را ثبت میکند، دستگاه باید اطلاعاتی مانند مشخصات کارت، مبلغ موردنظر و اطلاعات مرتبط با تراکنش را به سیستم بانکی ارسال کند.
سامانه بانکی پس از دریافت درخواست، شرایط انجام عملیات را بررسی میکند. اگر تراکنش مورد تأیید باشد، پیام مناسب برای ATM ارسال میشود و دستگاه وارد مرحله پرداخت وجه میشود.
در مقابل، اگر شرایط لازم وجود نداشته باشد، سیستم پاسخ منفی ارسال میکند و دستگاه نیز عملیات را متوقف میکند.
نقش شبکه شتاب در تراکنشهای خودپرداز
در ایران، بسیاری از تراکنشهای کارتی از طریق شبکههای پرداخت و بانکی انجام میشوند. شبکه شتاب نیز امکان برقراری ارتباط میان بانکهای عضو و انجام تراکنشهای بینبانکی را فراهم میکند.
به همین دلیل، ممکن است کارت یک بانک را در خودپرداز بانک دیگری استفاده کنید و همچنان بتوانید برخی خدمات بانکی را دریافت کنید.
برای نمونه، فردی که کارت بانک «الف» را در دستگاه بانک «ب» قرار میدهد، در صورت فعال بودن سرویس مربوطه میتواند تراکنش خود را انجام دهد. در چنین شرایطی، درخواست از مسیر شبکه بانکی به بانک صادرکننده کارت منتقل میشود و پاسخ دوباره به دستگاه برمیگردد.
بنابراین، همکاری میان سامانههای مختلف باعث میشود مشتری برای انجام بسیاری از عملیات بانکی به دستگاه بانک صادرکننده کارت محدود نباشد.
چرا پاسخ تراکنش گاهی با تأخیر نمایش داده میشود؟
گاهی کاربر پس از انتخاب یک گزینه، چند ثانیه منتظر میماند تا نتیجه روی صفحه نمایش داده شود. این تأخیر لزوماً به معنی خرابی دستگاه نیست.
مشکل شبکه ارتباطی یکی از دلایل احتمالی چنین شرایطی است. در برخی مواقع نیز سامانه بانکی یا شبکه پرداخت با افزایش حجم درخواستها مواجه میشود و پاسخ کمی دیرتر ارسال میشود.
از طرف دیگر، مشکلات نرمافزاری یا ارتباطی خود دستگاه نیز میتواند در سرعت پاسخ تأثیر داشته باشد.
به همین دلیل، بهتر است هنگام مشاهده پیامهایی مانند «در حال پردازش» یا «لطفاً منتظر بمانید»، کاربر بلافاصله کارت را خارج نکند یا دستگاه را ترک نکند.
خودپرداز چگونه پول را تشخیص و شمارش میکند؟
پرداخت وجه نقد یکی از پیچیدهترین قسمتهای فیزیکی عملکرد ATM است. دستگاه باید اسکناسهای مناسب را از محل نگهداری انتخاب کند، تعداد آنها را مشخص کند و مبلغ درست را در اختیار مشتری قرار دهد.
برای انجام این کار، خودپرداز به مجموعهای از قطعات مکانیکی و حسگرها مجهز است. این تجهیزات کمک میکنند اسکناسها یکییکی حرکت کنند و احتمال خطا در شمارش کاهش پیدا کند.
سیستم تشخیص اسکناس در خودپرداز
اسکناسها در محفظههای مخصوصی داخل دستگاه قرار میگیرند. هر محفظه میتواند برای یک نوع یا ارزش مشخص از اسکناس مورد استفاده قرار گیرد.
هنگامی که کاربر مبلغی را درخواست میکند، سیستم نرمافزاری تصمیم میگیرد از کدام محفظهها و با چه ترکیبی استفاده کند.
برای مثال، اگر دستگاه بخواهد مبلغ مشخصی را پرداخت کند، باید ترکیبی از اسکناسهای موجود انتخاب شود که مجموع آنها دقیقاً با مبلغ درخواستشده برابر باشد.
سنسورهای داخلی نیز وضعیت عبور اسکناس را کنترل میکنند. اگر دستگاه هنگام انتقال اسکناس با مشکل مواجه شود، سیستم میتواند عملیات را متوقف کرده و پیام خطا نمایش دهد.
خودپرداز چگونه تعداد اسکناسها را مشخص میکند؟
در بخش پرداخت وجه، مکانیزمهای مخصوصی اسکناسها را از محفظه خارج میکنند. هر اسکناس از مسیر مشخصی عبور میکند و حسگرها عبور آن را تشخیص میدهند.
این کنترل باعث میشود دستگاه بتواند تعداد اسکناسهای خروجی را محاسبه کند. اگر تعداد مورد انتظار با تعداد واقعی مطابقت نداشته باشد، سیستم میتواند عملیات را متوقف کند یا خطای مرتبط را ثبت کند.
کیفیت اسکناس نیز اهمیت دارد. اسکناسهایی که بیش از حد تاخورده، چسبیده یا آسیبدیده باشند، ممکن است در مسیر انتقال مشکل ایجاد کنند.
به همین دلیل، مدیریت و نگهداری محفظههای وجه نقد یکی از بخشهای مهم سرویس دورهای ATM محسوب میشود.
اگر اسکناس داخل دستگاه گیر کند چه اتفاقی میافتد؟
گیر کردن اسکناس یکی از خطاهای مکانیکی احتمالی در خودپرداز است. چنین مشکلی ممکن است هنگام انتقال اسکناس از محفظه به قسمت خروجی رخ دهد.
سیستم دستگاه میتواند در برخی شرایط این وضعیت را تشخیص دهد و تراکنش را متوقف کند. سپس وضعیت عملیات در سامانه ثبت میشود تا امکان بررسی و پیگیری وجود داشته باشد.
اگر مبلغ از حساب کسر شده باشد اما وجه به مشتری تحویل داده نشده باشد، کاربر باید اطلاعات تراکنش را نگه دارد و از مسیرهای رسمی بانک صادرکننده کارت برای پیگیری استفاده کند.
رسید، زمان تراکنش، مبلغ و اطلاعات مربوط به دستگاه میتواند در روند بررسی مفید باشد.
امنیت خودپرداز چگونه تأمین میشود؟
امنیت ATM تنها به رمز کارت محدود نمیشود. دستگاه باید از اطلاعات کارت، ارتباط با سامانه بانکی و فرایند دریافت وجه نیز محافظت کند.
به همین دلیل، چند لایه امنیتی در کنار یکدیگر فعالیت میکنند تا احتمال دسترسی غیرمجاز کاهش پیدا کند.
خودپرداز چگونه رمز کارت را محافظت میکند؟
صفحهکلید ATM بهگونهای طراحی شده است که کاربر بتواند رمز خود را وارد کند بدون اینکه عددهای واردشده روی نمایشگر قابل مشاهده باشند.
علاوه بر این، تجهیزات امنیتی مرتبط با ورود رمز از اطلاعات حساس محافظت میکنند. کاربر نیز نقش مهمی در این فرایند دارد و نباید رمز کارت را در اختیار افراد دیگر قرار دهد.
پوشاندن صفحهکلید هنگام وارد کردن رمز، یکی از اقدامات سادهای است که میتواند احتمال مشاهده رمز توسط افراد اطراف را کاهش دهد.
نقش رمزنگاری در تراکنشهای خودپرداز
اطلاعات حساس در مسیر ارتباط میان دستگاه و سامانههای بانکی باید تحت سازوکارهای امنیتی مناسب منتقل شوند. رمزنگاری یکی از فناوریهایی است که برای محافظت از دادههای حساس در شبکههای بانکی استفاده میشود.
هدف اصلی این فرایند، جلوگیری از دسترسی افراد غیرمجاز به اطلاعات مهم در هنگام انتقال است.
در نتیجه، امنیت یک تراکنش تنها به سختافزار ATM وابسته نیست و شبکه ارتباطی، نرمافزار، سامانه بانکی و تجهیزات امنیتی نیز در آن نقش دارند.
خودپرداز چگونه از برداشتهای غیرمجاز جلوگیری میکند؟
محدودیت مبلغ برداشت، کنترل وضعیت کارت، بررسی رمز و ثبت اطلاعات تراکنش از جمله سازوکارهایی هستند که در کنترل عملیات نقش دارند.
برخی دستگاهها نیز از فناوریهای امنیتی دیگری برای شناسایی دستکاری یا فعالیت غیرعادی استفاده میکنند.
با این حال، هیچ سیستم امنیتی بدون همکاری کاربر کامل نیست. انتخاب رمز مناسب، خودداری از اعلام رمز به دیگران و توجه به وضعیت ظاهری دستگاه میتواند سطح امنیت استفاده از ATM را افزایش دهد.
چرا نباید رمز کارت را در اختیار دیگران قرار داد؟
رمز کارت یکی از اطلاعات حساس حساب بانکی است. حتی اگر فرد دیگری خود را کارمند بانک معرفی کند، نباید رمز را در اختیار او قرار داد.
بانکها برای انجام امور عادی نیازی به دریافت رمز کارت از مشتری ندارند. بنابراین، درخواست رمز باید یک علامت هشدار جدی محسوب شود.
هنگام استفاده از ATM نیز بهتر است اطراف دستگاه را بررسی کنید و در صورت مشاهده رفتار مشکوک، عملیات را ادامه ندهید.
چرا گاهی خودپرداز تراکنش را انجام نمیدهد؟
گاهی همه مراحل اولیه درست انجام میشوند، اما در نهایت دستگاه امکان انجام تراکنش را فراهم نمیکند. دلایل چنین اتفاقی میتواند از موجودی حساب تا مشکلات ارتباطی یا فنی دستگاه متفاوت باشد.
شناخت این دلایل کمک میکند کاربر در چنین شرایطی تصمیم مناسبتری بگیرد.
خطای ارتباط با بانک
اگر ارتباط ATM با سامانه بانکی برقرار نباشد، دستگاه نمیتواند درخواست را تکمیل کند. در چنین شرایطی معمولاً پیامی مانند «عدم برقراری ارتباط» یا «خطا در اتصال به شبکه» نمایش داده میشود.
این مشکل لزوماً به کارت یا حساب مشتری مربوط نیست و ممکن است از اختلال موقت شبکه ناشی شود.
کافی نبودن موجودی حساب
یکی از سادهترین دلایل رد شدن برداشت، کافی نبودن موجودی حساب است. اگر مبلغ درخواستی بیشتر از موجودی قابل برداشت باشد، سیستم بانکی درخواست را تأیید نمیکند.
در این وضعیت، دستگاه معمولاً پیام مرتبط با موجودی ناکافی را نمایش میدهد.
تمام شدن اسکناسهای دستگاه
ممکن است حساب مشتری موجودی کافی داشته باشد، اما ATM نتواند وجه موردنظر را پرداخت کند. تمام شدن موجودی نقدی دستگاه یکی از دلایل احتمالی این اتفاق است.
گاهی نیز دستگاه اسکناس مناسب برای مبلغ انتخابشده ندارد. در چنین شرایطی میتوان مبلغ دیگری را امتحان کرد یا از ATM دیگری استفاده کرد.
مسدود بودن یا مشکل کارت بانکی
کارت مسدود، منقضی یا دارای محدودیت نیز میتواند باعث توقف تراکنش شود.
اگر کارت در چند دستگاه مختلف کار نمیکند، بهتر است وضعیت آن از طریق بانک صادرکننده بررسی شود.
اختلال در شبکه بانکی
گاهی مشکل در سطح شبکه پرداخت یا سامانه بانکی رخ میدهد. در چنین شرایطی ممکن است چند دستگاه مختلف نیز همزمان با مشکل مواجه شوند.
اگر عملیات چند بار با خطای مشابه روبهرو شد، تکرار مداوم تراکنش راهکار مناسبی نیست. بهتر است کمی صبر کنید و سپس وضعیت را دوباره بررسی کنید.
اگر خودپرداز پول ندهد ولی حساب کسر شود چه کنیم؟
یکی از اتفاقاتی که ممکن است هنگام استفاده از خودپرداز رخ دهد، کسر شدن مبلغ از حساب بدون دریافت وجه نقد است. این وضعیت میتواند به دلیل اختلال در ارتباط، مشکل در مکانیزم پرداخت اسکناس یا توقف عملیات در حین پردازش تراکنش ایجاد شود.
در چنین شرایطی، مهمترین کار حفظ اطلاعات تراکنش و پیگیری از مسیر رسمی بانک است. بهتر است کاربر رسید، مبلغ، زمان انجام عملیات و مشخصات دستگاه را یادداشت کند.
چرا چنین مشکلی رخ میدهد؟
پرداخت وجه در ATM به هماهنگی میان چند بخش وابسته است. ابتدا سامانه بانکی تراکنش را بررسی میکند و پس از تأیید، دستگاه باید اسکناسها را از محفظه خارج و به قسمت دریافت وجه منتقل کند.
اگر در فاصله میان تأیید بانکی و پرداخت وجه مشکلی ایجاد شود، ممکن است وضعیت تراکنش با چیزی که کاربر مشاهده کرده متفاوت باشد.
برای مثال، امکان دارد دستگاه پس از دریافت مجوز پرداخت با یک خطای مکانیکی مواجه شود و نتواند اسکناسها را به خروجی برساند. بنابراین، مشاهده کسر مبلغ بهتنهایی به معنی تحویل موفق وجه نیست.
مراحل پیگیری تراکنش ناموفق
در قدم اول، اطلاعات تراکنش را نگه دارید. مبلغ، ساعت، تاریخ و محل دستگاه از اطلاعاتی هستند که هنگام پیگیری اهمیت دارند.
پس از آن، با بانک صادرکننده کارت تماس بگیرید یا از سامانههای رسمی همان بانک برای ثبت درخواست استفاده کنید. اگر رسید چاپ شده باشد، نگهداری آن نیز میتواند روند بررسی را سادهتر کند.
در صورتی که تراکنش در دستگاه بانک دیگری انجام شده باشد، باز هم بانک صادرکننده کارت میتواند مسیر پیگیری را مشخص کند.
چه اطلاعاتی برای ثبت اعتراض لازم است؟
هرچه اطلاعات تراکنش دقیقتر باشد، بررسی آن سادهتر خواهد بود. معمولاً اطلاعاتی مانند موارد زیر میتواند برای پیگیری مفید باشد:
- مبلغ تراکنش
- تاریخ و ساعت عملیات
- شماره یا شناسه دستگاه در صورت درج روی ATM
- شماره پیگیری تراکنش
- اطلاعات درجشده روی رسید
- بانک صادرکننده کارت
- شرح اتفاقی که هنگام برداشت رخ داده است
اگر رسید ندارید، موضوع به معنی غیرقابل پیگیری بودن تراکنش نیست. بانک میتواند بر اساس سوابق ثبتشده در سامانههای خود، جزئیات عملیات را بررسی کند.
خودپرداز چگونه کارت را پس میدهد؟
پس از پایان عملیات، ATM باید کارت را در اختیار کاربر قرار دهد. این فرایند توسط مکانیزم داخلی کارتخوان انجام میشود.
در حالت عادی، کارت پس از پایان تراکنش به سمت محل خروجی حرکت میکند و کاربر آن را برمیدارد. با این حال، در بعضی شرایط ممکن است کارت داخل دستگاه باقی بماند.
چه زمانی کارت داخل دستگاه باقی میماند؟
دلایل مختلفی میتواند باعث باقی ماندن کارت شود. برای نمونه، خطای فنی کارتخوان، مشکل ارتباطی یا برخی محدودیتهای امنیتی ممکن است در این اتفاق نقش داشته باشند.
گاهی نیز کاربر پس از پایان عملیات برای مدت مشخصی کارت را برنمیدارد و دستگاه برای جلوگیری از باقی ماندن کارت در محل عمومی، آن را دوباره به داخل میکشد.
این موضوع یکی از دلایلی است که نشان میدهد نباید پس از دریافت وجه، دستگاه را بلافاصله ترک کرد. بهتر است ابتدا کارت، وجه و رسید را بررسی کنید.
دلایل ضبط شدن کارت توسط خودپرداز
در برخی شرایط، ATM ممکن است کارت را نگه دارد. کارت مسدود، کارت دارای مشکل فنی یا برخی خطاهای مرتبط با وضعیت کارت میتوانند از دلایل احتمالی باشند.
اگر کارت توسط دستگاه نگه داشته شد، از وارد کردن کارتهای دیگر یا تلاش برای باز کردن قسمتهای مختلف دستگاه خودداری کنید.
همچنین نباید برای خارج کردن کارت از ابزارهای متفرقه استفاده کرد؛ زیرا این کار ممکن است به کارتخوان آسیب بزند یا حتی امنیت اطلاعات کارت را به خطر بیندازد.
در صورت گیر کردن کارت چه کاری انجام دهیم؟
اگر کارت داخل خودپرداز باقی ماند، ابتدا وضعیت دستگاه و پیام نمایشگر را بررسی کنید. در مرحله بعد، با بانک صادرکننده کارت تماس بگیرید و موضوع را اطلاع دهید.
اگر ATM متعلق به بانک دیگری است، اطلاعات مربوط به دستگاه را نیز در اختیار بانک قرار دهید.
در چنین شرایطی، مهم است که رمز کارت را در اختیار افراد ناشناس قرار ندهید. همچنین اگر فردی بدون احراز هویت خود را مسئول دستگاه معرفی کرد، کارت یا اطلاعات حساب را به او تحویل ندهید.
آینده خودپردازها چگونه خواهد بود؟
با توسعه بانکداری دیجیتال، نقش ATM نیز در حال تغییر است. خودپردازهای جدید تنها برای دریافت وجه طراحی نمیشوند و برخی مدلها امکانات بیشتری در اختیار کاربران قرار میدهند.
از طرف دیگر، گسترش خدمات موبایلی باعث شده بخشی از عملیات بانکی بدون استفاده مستقیم از کارت انجام شود. با وجود این تغییرات، دستگاههای نقدی همچنان میتوانند برای دسترسی به پول نقد و برخی خدمات بانکی کاربرد داشته باشند.
خودپردازهای هوشمند چه امکاناتی دارند؟
نسل جدید ATMها میتواند امکانات متنوعتری نسبت به دستگاههای قدیمی داشته باشد. نمایشگر لمسی، قابلیت دریافت وجه، امکانات پیشرفتهتر برای مدیریت تراکنش و ارتباط با سرویسهای دیجیتال از جمله ویژگیهایی هستند که در برخی مدلهای جدید دیده میشوند.
بعضی دستگاهها نیز امکان استفاده از روشهای بدون تماس را فراهم میکنند. در چنین حالتی، کاربر ممکن است به جای وارد کردن کارت، از فناوریهای ارتباطی یا اپلیکیشن بانکی استفاده کند.
این تغییرات نشان میدهد که مفهوم ATM از یک دستگاه ساده دریافت وجه به یک پایانه خدمات بانکی گستردهتر در حال حرکت است.
برداشت وجه بدون کارت چگونه انجام میشود؟
برداشت بدون کارت یکی از نمونههای اتصال خدمات ATM به بانکداری موبایلی است. در این روش، کاربر میتواند از اپلیکیشن بانک یا یک روش احراز هویت دیجیتال برای آغاز فرایند برداشت استفاده کند.
برخی سامانهها از QR Code یا فناوریهای بدون تماس برای برقراری ارتباط میان گوشی و دستگاه استفاده میکنند. در مدلهایی که چنین قابلیتی دارند، کاربر ابتدا فرایند را در تلفن همراه آغاز میکند و سپس دستگاه با دریافت اطلاعات لازم، امکان برداشت را فراهم میکند.
البته نحوه انجام این عملیات به بانک، نوع ATM و زیرساخت مورد استفاده بستگی دارد و همه دستگاهها چنین قابلیتی ندارند.
نقش فناوریهای جدید در آینده خودپرداز
فناوریهای جدید میتوانند چند بخش از عملکرد ATM را تحت تأثیر قرار دهند. ارتباط بدون تماس، احراز هویت دیجیتال، تحلیل تراکنشها و تجهیزات امنیتی پیشرفتهتر از جمله حوزههایی هستند که میتوانند در نسلهای جدید دستگاهها مورد استفاده قرار بگیرند.
همچنین افزایش استفاده از کارتهای تراشهدار و فناوریهای پرداخت بدون تماس میتواند نحوه تعامل کاربران با دستگاه را تغییر دهد. استانداردهای مبتنی بر تراشه نیز برای افزایش امنیت تراکنشهای کارتی طراحی شدهاند.
از سوی دیگر، امنیت همچنان یکی از مهمترین موضوعات در توسعه ATM خواهد بود. دستگاه باید هم از اطلاعات حساس مشتری محافظت کند و هم در برابر دستکاری فیزیکی و حملات نرمافزاری مقاومت مناسبی داشته باشد.
جمعبندی؛ خودپرداز چگونه یک تراکنش را انجام میدهد؟
در ظاهر، دریافت پول از یک خودپرداز فرایندی ساده است: کارت را وارد میکنیم، رمز را میزنیم، مبلغ را انتخاب میکنیم و وجه را تحویل میگیریم. با این حال، پشت همین عملیات کوتاه، ارتباط میان کارتخوان، نرمافزار دستگاه، شبکه بانکی، سامانه صادرکننده کارت و مکانیزم پرداخت وجه انجام میشود.
ابتدا اطلاعات کارت توسط دستگاه خوانده میشود و کاربر رمز خود را وارد میکند. سپس درخواست تراکنش به سامانه بانکی ارسال میشود و وضعیت کارت، حساب و امکان انجام عملیات بررسی میشود. در صورت تأیید، دستور پرداخت به ATM میرسد و دستگاه اسکناسها را شمارش و از قسمت خروجی تحویل میدهد. این روند کلی با معماری رایج ATM و ارتباط آن با شبکه بانکی همخوانی دارد.
شناخت این مراحل فقط یک موضوع فنی نیست. آگاهی از نحوه کار دستگاه به کاربر کمک میکند هنگام بروز خطا، کسر مبلغ بدون دریافت وجه، گیر کردن کارت یا مشاهده پیامهای غیرعادی، واکنش مناسبتری داشته باشد.
در نهایت، خودپرداز را میتوان ترکیبی از سختافزار، نرمافزار، شبکه ارتباطی و سامانههای بانکی دانست که باید در چند ثانیه با یکدیگر هماهنگ شوند تا یک تراکنش ساده برای کاربر انجام شود.